結論:2024年の全国家計構造調査で、同じ世帯主年齢×所得十分位×「消費支出」をそろえ、購入先1〜9の合計支出とカード等支出がすべて数値のセルだけを比較すると、68セル中67セルでネット通販のカード等支出割合が比較基準を上回りました。中央値の差は+41.5ポイントです。ネット通販自身を比較基準から外しても67/68セルで同じ方向でした。 一次資料:表1-102-21(合計)/表1-102-23(クレジットカード,掛買い,月賦)
ただし、これは「ネット通販だからカードを使う」という因果効果や、個人の好みを直接示す結果ではありません。購入先別に観測された支出構成の差です。
Data Card
| 一次資料 | 総務省統計局「令和6年全国家計構造調査」表1-102-21(合計)/1-102-23(クレジットカード,掛買い,月賦) |
|---|---|
| 対象年 | 2024年 |
| 購入先の調査時点 | 11月の購入先調査スコープ |
| 対象 | 全世帯、世帯主年齢7区分、年間収入十分位1〜10 |
| 主分析項目 | 消費支出 |
| 比較可能セル | 70候補中68セル |
| 主結果 | 67/68セルでネット通販のカード等比率が比較基準を上回る |
| 中央値差 | +41.5ポイント |
| 例外 | 85歳以上×十分位2のみ -4.85ポイント |
| Evidence Level | TESTED:Otakuwalletが公式rawをexact-keyで再計算 |
何を「同じ」にして比較したのか
今回の比較単位は、世帯主年齢×所得十分位×支出項目です。購入先だけを変え、ネット通販でのカード等支出割合と、詳細購入先を合算したカード等支出割合を比べます。購入先区分の定義は総務省統計局のFAQに従います。
以前のpilotでは「購入先=合計」を基準にしていました。しかしrawを再確認すると、広い費目では「購入先=合計」が詳細購入先1〜9の単純合計と一致しない場合がありました。そこで今回は、購入先1〜9の合計支出とカード等支出がすべて数値のセルだけを採用しています。「-」や「X」を0として補完していません。
対象sliceでは、合計表204,750行とカード等表204,750行をexact-keyで照合し、duplicate=0、left_only=0、right_only=0を確認しました。
結果:7つの年齢帯で同じ方向が確認できた
| 世帯主年齢 | 比較可能セル | ネット通販側が高いセル | 中央値差 |
|---|---|---|---|
| 35歳未満 | 9/10 | 9/9 | +27.5pt |
| 35〜44歳 | 9/10 | 9/9 | +40.4pt |
| 45〜54歳 | 10/10 | 10/10 | +41.2pt |
| 55〜64歳 | 10/10 | 10/10 | +42.2pt |
| 65〜74歳 | 10/10 | 10/10 | +49.6pt |
| 75〜84歳 | 10/10 | 10/10 | +40.3pt |
| 85歳以上 | 10/10 | 9/10 | +47.0pt |
35歳未満と35〜44歳の十分位1は、購入先1〜9の全成分が数値になるというstrict条件を満たさないため除外しています。また、85歳以上×十分位2は唯一のnegativeセルで、差は-4.85ポイントでした。
ネット通販を比較基準に含めたせいではないか?
この疑問を避けるため、比較基準を2通り変えました。
- 購入先2〜9(ネット通販を除外):67/68セルでpositive、中央値 +44.32pt
- 購入先3〜9(通販その他も除外):67/68セルでpositive、中央値 +44.47pt
つまり、ネット通販をbaseline自身に含めたために差が生まれた、という説明だけでは結果を説明できません。 この再計算は表1-102-21と表1-102-23の同一raw familyを使用しています。
小さい支出額のセルに引っ張られていないか?
「消費支出」のネット通販支出額は、比較可能セルの中央値が7,594円、最小が417円でした。経験的なbottom20%(約3,384円未満)を除く感度分析では、残った54セルの54/54がpositiveでした。
ただし、この3,384円を公開上の固定閾値にはしません。閾値を恣意的に置いて結論を作らないためです。
他の主要費目でも同じなのか
主要費目でも同方向が多く確認されました。
- 食料:63 eligible中59 positive、中央値 +41.3pt
- 家具・家事用品:52 eligible中51 positive、中央値 +36.9pt
- 教養娯楽:52 eligible中51 positive、中央値 +34.6pt
一方、327区分の細分類全体ではstrict条件を満たしたのは1,458/22,750組み合わせ、約6.4%です。したがって、細分類を並べて「全品目で同じ」と一般化したり、327品目ランキングを作ったりはしません。
ECを使う量と、ECでどう払うかは別の現象か
総務省「家計消費状況調査」2024年結果では、二人以上の世帯のネットショッピング月平均支出は、世帯主40歳未満で35,296円、70歳以上で13,193円でした。ECをどれだけ使うかには大きな年齢差があります。
一方、今回の1-102分析では、65〜74歳、75〜84歳、85歳以上でも「消費支出」のmedian liftはそれぞれ+49.6pt、+40.3pt、+47.0ptでした。
この2つの統計は母集団も年齢区分も違うため数値を直接結合しません。ただ、「ECをあまり使わない」ことと「EC利用時のカード等構成差が小さい」ことは同じではない、という二軸で考える価値があります。
では、なぜネット通販でカード等が選ばれるのか
消費者庁の2022年調査では、オンライン購入経験者が使った支払手段として、クレジットカード84.9%、コード決済47.6%、後払い12.2%、代金引換7.8%など、複数の選択肢が併存していました。
さらに消費者庁の2016年委託調査では、オンラインでクレジットカードを使う回答者410人に理由を聞いたところ、「ポイントやマイレージがたまる」58.8%、「オンラインだけで、その場で取引が完結する」56.6%、「支払いに手数料がかからない」55.4%に対し、「クレジットカード以外では支払えなかった」は6.3%でした。
ただし、この2016年調査を2024年の家計統計の原因として扱うことはできません。ここで示せるのは、カード等が選ばれるmechanism候補が複数存在する、ということまでです。
この分析から分からないこと
- ポイントが2024年の差を何ポイント生んだのか
- 各ECサイトや店舗で利用可能だった支払手段
- 加盟店の決済受入条件やcheckout設計
- カード保有の有無
- 個人の選好
- 同一世帯が購入先を変えたときの因果的な変化
今回示しているのは、公式集計表に現れた条件付き支出構成の差です。
次に読む
- 家計のカード等支払い割合15年推移|2009–2024 — 全国平均は長期でどう変わった?
- 同じ世帯年収でもカード等で払う割合は年代で違う? — 「誰」の差を年齢×所得で確認
- ネット通販への支出割合を年齢×所得で比較 — ECをどれだけ使うかは別の統計で確認
- 日本の決済・クレジットカード統計データ集 — Otakuwalletの統計Hub
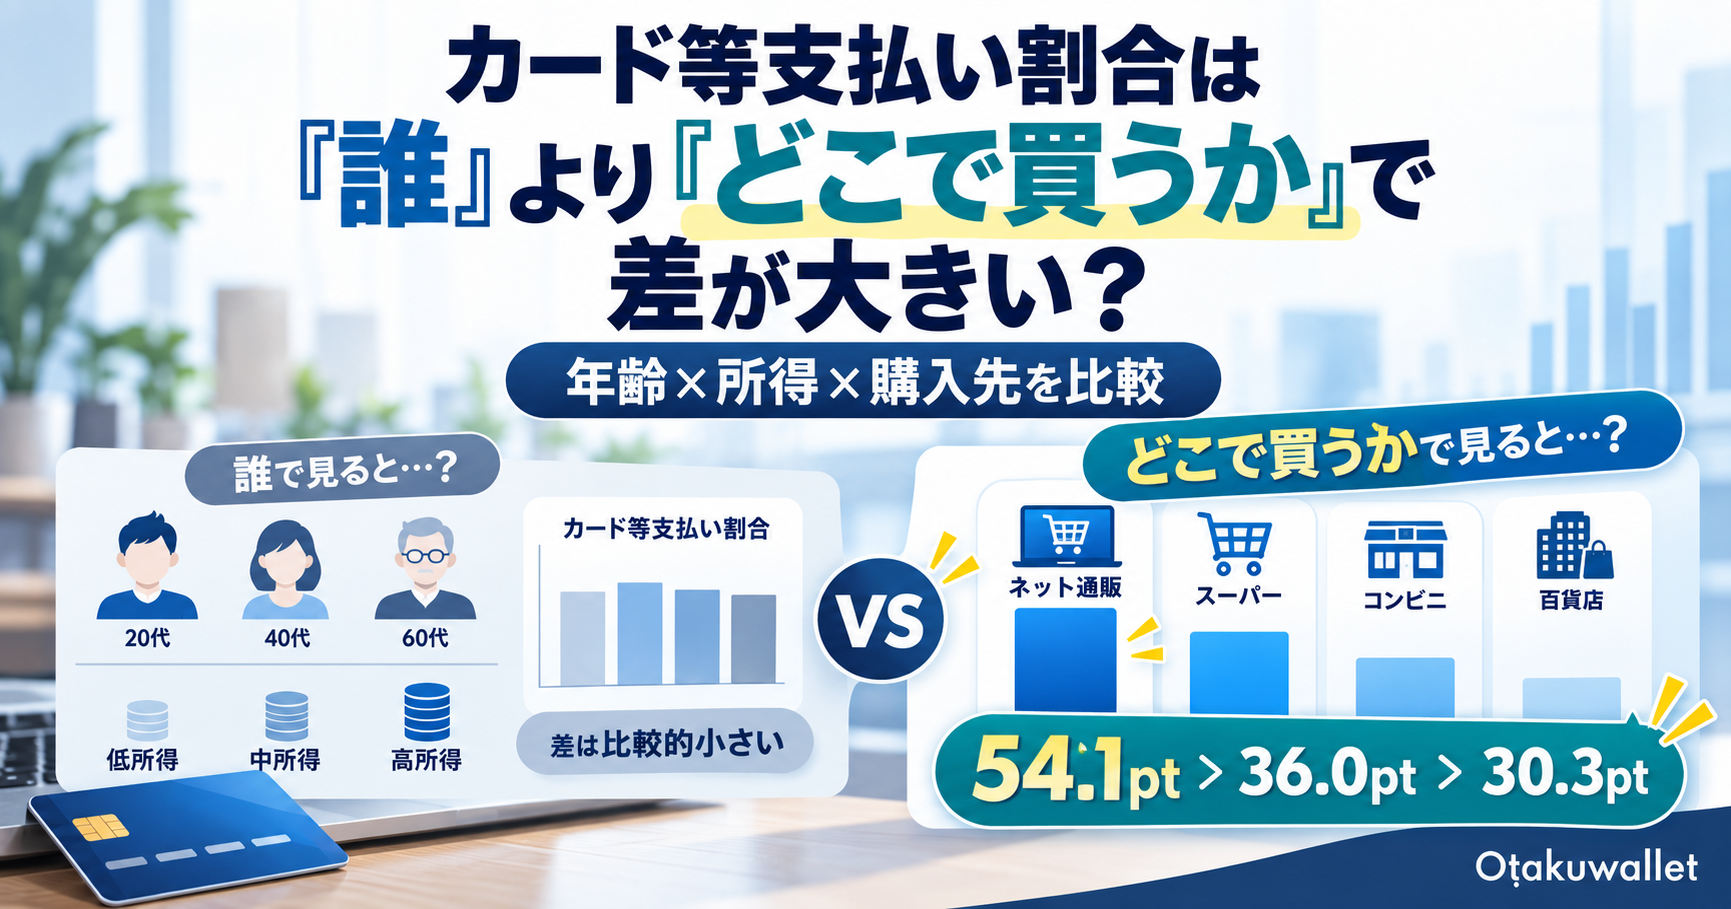
次の問い:カード等支払い割合は「誰」より「どこで買うか」で差が大きい?——Who vs Whereを検証します。