結論:2024年の全国家計構造調査で、消費支出について7つの世帯主年齢帯×所得十分位1〜10×4購入先(ネット通販・スーパー・コンビニ・百貨店)をそろえて比較すると、カード等支出割合の最大−最小レンジの中央値は、購入先間54.1ポイント、年齢間36.0ポイント、所得十分位間30.3ポイントでした。百貨店を除いても、購入先間51.99ポイント > 年齢間35.04ポイント > 所得間25.89ポイントでした。 一次資料:表1-102-21(合計)/表1-102-23(クレジットカード,掛買い,月賦)
これは「買う場所がカード利用を引き起こす」という因果を示す結果ではありません。2024年11月の購入先調査対象支出で、購入先による支払い構成の差が大きく観測されたという記述結果です。
Data Card
| 一次資料 | 総務省統計局「令和6年全国家計構造調査」表1-102-21(合計)/1-102-23(クレジットカード,掛買い,月賦) |
|---|---|
| 対象年 | 2024年 |
| 購入先の調査時点 | 11月の購入先調査スコープ |
| 対象 | 全世帯。世帯主年齢7区分、年間収入十分位1〜10 |
| 支出項目 | 消費支出 |
| 主比較 | ネット通販・スーパー・コンビニ・百貨店の4購入先 |
| 主結果 | 典型的な購入先差54.1pt > 年齢差36.0pt > 所得差30.3pt |
| Evidence Level | TESTED:Otakuwalletがe-Stat rawを再計算 |
「誰」と「場所」をどう比べたのか
各セルのカード等支出割合を、クレジットカード・掛買い・月賦等の支出 ÷ 合計支出で再計算しました。そのうえで、3つの軸について「最大値−最小値」のレンジを作りました。
- 購入先差:同じ年齢×所得で、4購入先のカード等比率の最大−最小
- 年齢差:同じ所得×購入先で、7年齢帯の最大−最小
- 所得差:同じ年齢×購入先で、所得十分位1〜10の最大−最小
各レンジ群の中央値を比較しています。これは母集団の分散説明率でも、因果寄与率でもありません。
結果:購入先による差が最も大きかった
以下のレンジ中央値は、e-Statの公式rawを使ったOtakuwallet再計算です。公式が公表した全国平均ではありません。
| 比較軸 | レンジ中央値 |
|---|---|
| 購入先 | 54.106pt |
| 世帯主年齢 | 35.998pt |
| 所得十分位 | 30.278pt |
対象は7年齢×10所得十分位×4購入先の280セルです。
百貨店の小さい支出額に引っ張られていないか
百貨店は一部セルで支出額が小さいため、百貨店を除いてネット通販・スーパー・コンビニの3購入先だけでも再計算しました。
| 比較軸 | 百貨店除外後 |
|---|---|
| 購入先 | 51.992pt |
| 世帯主年齢 | 35.042pt |
| 所得十分位 | 25.889pt |
購入先差が最も大きいという方向は維持されました。
4購入先のカード等比率はどれくらい違うか
7年齢×10所得十分位の70セルについて、各購入先のカード等支出割合の中央値を取ると次の通りです。これは公式の全国平均ではなく、Otakuwalletがbalanced grid上で再計算した中央値です。
| 購入先 | カード等比率の中央値 | 支出額の中央値 |
|---|---|---|
| 通信販売(インターネット) | 79.9% | 7,594円 |
| 百貨店 | 51.2% | 2,794円 |
| スーパー | 29.6% | 42,017円 |
| コンビニエンスストア | 27.4% | 4,989円 |
支出額の最小値はネット通販417円、百貨店259円、スーパー12,750円、コンビニ1,032円でした。小さい支出額のセルは解釈に注意が必要です。
具体例:同じ所得十分位5でも購入先で大きく違う
十分位5の65〜74歳では、カード等支出割合はネット通販74.2%、百貨店46.7%、スーパー24.8%、コンビニ18.9%でした。35〜44歳ではネット通販90.3%、百貨店61.3%、コンビニ31.4%、スーパー30.1%です。
これは説明のための具体例であり、十分位5だけを代表値として扱うものではありません。
4購入先だけの選び方に依存していないか
全9詳細購入先を使い、完全なbalanced gridになる所得十分位2〜10だけで7年齢×9所得×9購入先の567セルを比較すると、購入先差56.735pt、年齢差41.975pt、所得差30.096ptでした。方向は維持されます。
ただし、通信販売(その他)・百貨店・生協などには小さい支出額のセルがあるため、この9購入先結果は方法上の感度分析として扱い、主見出しには使いません。
何が言えて、何が言えないか
言えること:2024年11月の購入先調査対象支出では、同じ「消費支出」かつ同じ属性セルで見ても、購入先ごとのカード等支出割合の幅は大きく、今回のbalanced比較では年齢差・所得差を上回りました。
言えないこと:購入先がカード利用を引き起こした、加盟店の受入条件が原因、ポイントが原因、利用者の好みが原因、といった因果です。今回の統計は支出構成を観測したもので、個人の選好や加盟店側のcheckout条件までは観測していません。
ネット通販はなぜ差が大きいのか
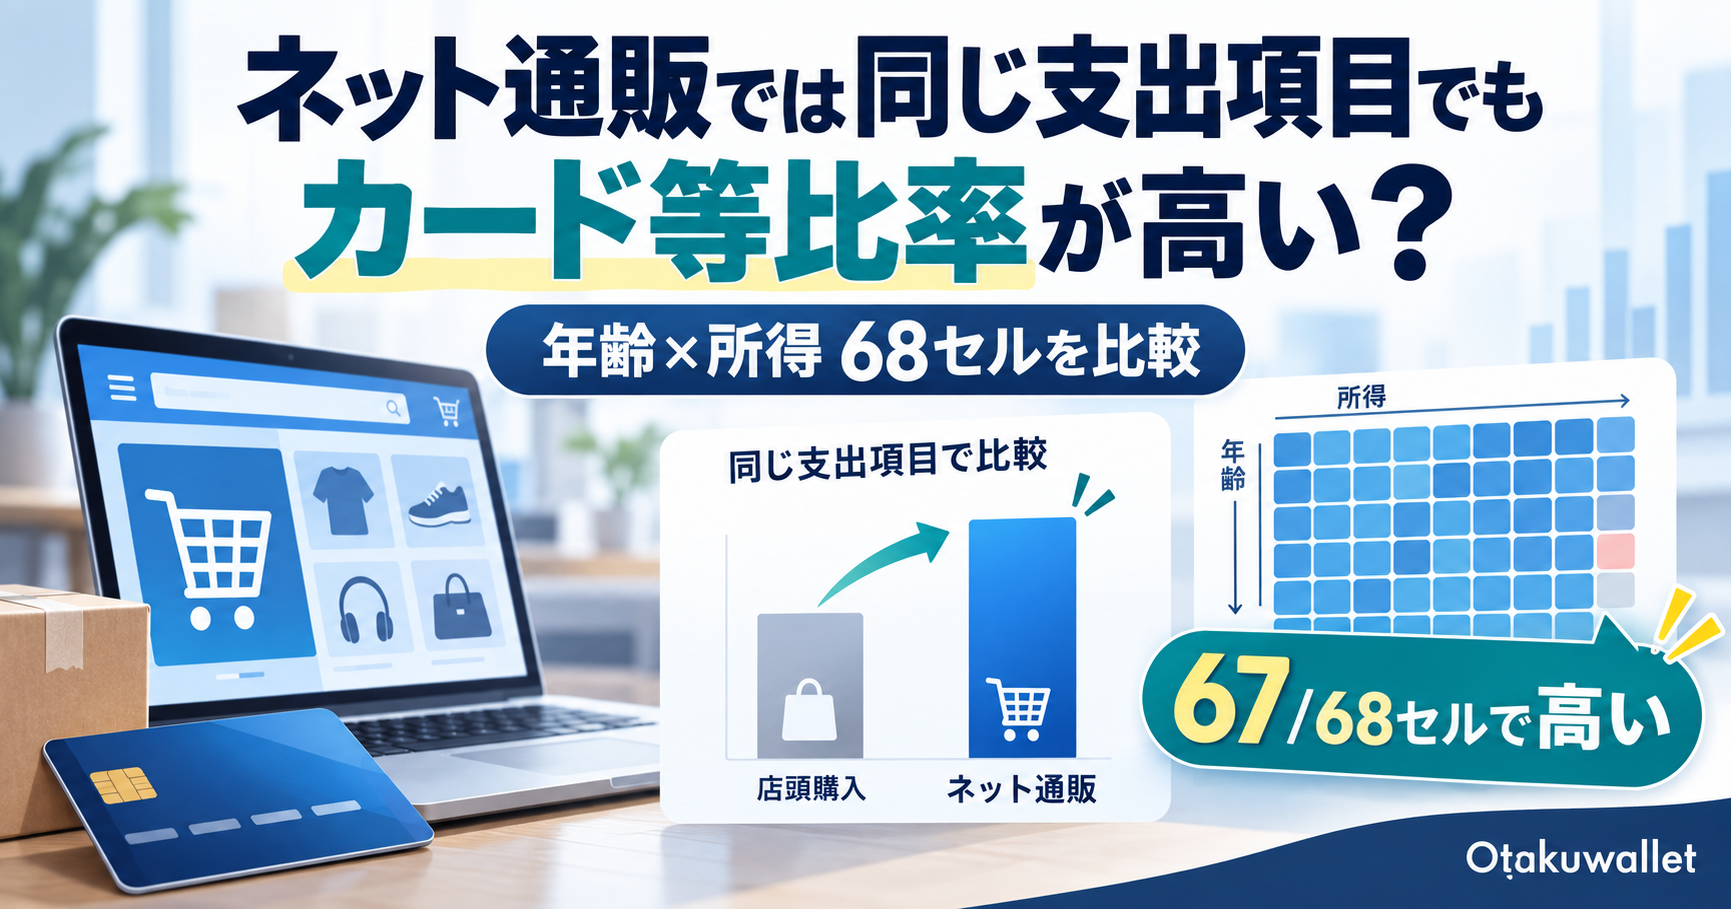
別のstrict same-item分析では、消費支出について68の比較可能セル中67セルでネット通販のカード等支出割合が詳細購入先の比較基準を上回り、中央値差は+41.5ポイントでした。ネット通販自身をbaselineから除いても67/68セルで同じ方向でした。
この結果は「購入先差」の中でもネット通販をさらに掘り下げる次の問いになります。
ECを使う量と、ECでどう払うかは分けて考える
ネット通販への支出割合を年齢×所得で見る記事は「ECをどれだけ使うか」という利用強度を扱います。一方、本記事とsame-item分析は「その購入文脈でカード等支出割合がどう違うか」を扱います。異なる統計・指標を直接結合せず、2つのレンズとして読みます。
次に読む
- 同じ世帯年収でもカード等で払う割合は年代で違う? — まず「誰」の差を見る
- ネット通販への支出割合を年齢×所得で比較 — ECをどれだけ使うかを見る
- ネット通販では同じ支出項目でもカード等比率が高い? — 購入先差の中でもネット通販をsame-itemで掘り下げる
- 家計のカード等支払い割合15年推移 — 全国平均の長期変化を見る